Cómo navegar la asistencia para la vivienda: Una guía completa para madres solteras
Conseguir una vivienda estable, segura y asequible es uno de los desafíos más críticos que enfrentan los hogares monoparentales en la actualidad. En los Estados Unidos, las madres solteras a menudo sobrellevan la doble carga de ser el único sostén económico y las principales cuidadoras, lo que puede llevar los presupuestos familiares al límite absoluto. Afortunadamente, existe una variedad de programas federales, estatales y locales para apoyar a las familias necesitadas. Estas iniciativas de asistencia para la vivienda están diseñadas para prevenir la falta de hogar, reducir la carga del alquiler y proporcionar vías claras hacia la estabilidad residencial a largo plazo. Comprender cómo funcionan estos sistemas, quién califica y cómo navegar el proceso de solicitud es el primer paso vital para asegurar un entorno de vida seguro y propicio para sus hijos.
Principales iniciativas federales de asistencia para la vivienda
El Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos (HUD) es la principal agencia federal responsable de administrar los programas de vivienda para personas de bajos ingresos. Para las madres solteras, el HUD ofrece diversas opciones para acceder a una vivienda asequible. La más destacada de ellas es el Programa de Vales de Elección de Vivienda, comúnmente conocido como Sección 8. Este programa permite a las familias elegibles encontrar y elegir su propia vivienda de alquiler en el mercado privado, mientras reciben un subsidio del gobierno que cubre una parte importante de su renta. Además, el HUD administra de manera directa desarrollos de Vivienda Pública, ofreciendo unidades seguras a alquileres reducidos determinados por los ingresos ajustados del hogar. Estos programas federales proporcionan redes de seguridad esenciales, aunque suelen tener extensas listas de espera debido a la alta demanda nacional.
- Programa de Vales de Elección de Vivienda (Sección 8): Asistencia de alquiler basada en el inquilino en el mercado privado.
- Vivienda Pública: Apartamentos subsidiados administrados por agencias locales de vivienda para familias de bajos ingresos.
- Sección 515 para Vivienda de Alquiler Rural: Préstamos directos para viviendas de alquiler competitivas y asequibles en comunidades rurales.
- Programa de Sociedades de Inversión HOME: Subvenciones a estados y localidades para construir, comprar o rehabilitar viviendas asequibles.
- Programa de Unificación Familiar (FUP): Vales para familias en las que la falta de una vivienda adecuada es un factor principal en la separación de los hijos.
Soluciones de vivienda de emergencia y de transición
Cuando una familia enfrenta inestabilidad habitacional inmediata o crisis domésticas, esperar por vales federales a largo plazo a menudo no es una opción viable. Los albergues de emergencia y los programas de realojamiento rápido brindan alivio inmediato durante estos momentos críticos. La vivienda de transición sirve como un puente crucial, ofreciendo residencia temporal por un máximo de veinticuatro meses mientras brinda servicios de apoyo como cuidado infantil, capacitación laboral y asesoramiento financiero. Organizaciones como agencias de acción comunitaria locales, albergues para víctimas de violencia doméstica y entidades sin fines de lucro regionales se especializan en estas soluciones de vivienda de respuesta rápida, con el objetivo de estabilizar el núcleo familiar lo más rápido posible antes de hacer la transición hacia condiciones de vida independientes y permanentes.
Comparación de programas de vivienda asequible
| Nombre del programa | Público objetivo | Límite típico de ingresos | Beneficio principal |
|---|---|---|---|
| Vales de Elección de Vivienda (Sección 8) | Familias de muy bajos ingresos, padres o madres solteros | Por debajo del 50% del Ingreso Medio del Área (AMI) | Vales utilizados para alquilar una vivienda privada de su elección |
| Programa de Vivienda Pública | Hogares de bajos ingresos, personas mayores, personas con discapacidades | Por debajo del 80% del Ingreso Medio del Área (AMI) | Unidades subsidiadas, propiedad de y administradas por las PHA locales |
| Realojamiento Rápido | Familias que experimentan una situación inmediata de falta de hogar | Varía; enfocado en ingresos nulos o extremadamente bajos | Asistencia de alquiler a corto plazo y reubicación rápida |
| Asistencia de Alquiler Rural del USDA | Residentes rurales de bajos ingresos | Por debajo del 80% del Ingreso Medio del Área local | Alquileres subsidiados en desarrollos rurales designados |
Comprensión de los requisitos de elegibilidad y límites de ingresos
La elegibilidad para la mayoría de los programas de asistencia para la vivienda se determina principalmente por el ingreso bruto anual de su hogar y el tamaño de la familia. El HUD clasifica la elegibilidad en función de los porcentajes del Ingreso Medio del Área (AMI) local, dirigiéndose habitualmente a hogares clasificados como de bajos ingresos, muy bajos ingresos o ingresos extremadamente bajos. Para un hogar monoparental, estos límites significan que una familia más numerosa puede calificar con un ingreso familiar ligeramente superior. Además, los solicitantes deben ser ciudadanos estadounidenses o contar con un estatus migratorio elegible, y las autoridades locales de vivienda pública llevarán a cabo revisiones de antecedentes sobre el historial de alquiler, historial crediticio y antecedentes penales para garantizar la seguridad de la comunidad y el cumplimiento del programa.
Guía de solicitud paso a paso para madres solteras
- Localice su Agencia de Vivienda Pública: Encuentre y comuníquese con su PHA local, ya que administran la Sección 8 y los programas de vivienda pública en su condado o ciudad.
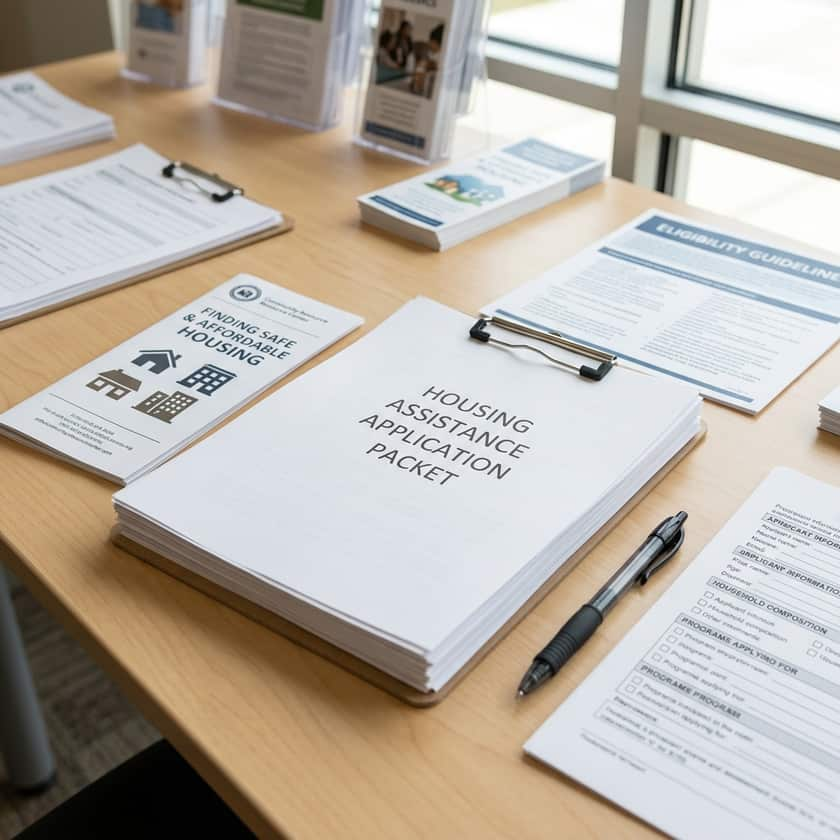
- Reúna la documentación necesaria: Recopile declaraciones de impuestos, talones de pago, documentación de manutención infantil, identificación emitida por el gobierno y actas de nacimiento de todos los miembros de la familia.
- Presente su solicitud: Complete la solicitud con precisión, declarando todas las fuentes de ingresos y los miembros del hogar para evitar demoras o la descalificación.
- Inscríbase y supervise las listas de espera: Una vez aceptada, espere ser colocada en una lista de espera. Mantenga actualizada su información de contacto con la autoridad de vivienda para no perder su lugar.
- Prepárese para la entrevista: Cuando su nombre llegue a la parte superior de la lista, asista a la entrevista obligatoria de elegibilidad con todos los documentos actualizados que se le soliciten.
Redes de apoyo a la vivienda comunitarias y sin fines de lucro
Además de los programas de los gobiernos federal y estatal, numerosas organizaciones sin fines de lucro y organizaciones benéficas privadas dedican recursos para ayudar a las madres solteras con la vivienda. Organizaciones nacionales como Habitat for Humanity ofrecen oportunidades únicas de vivienda propia mediante esfuerzo propio, mientras que grupos como Salvation Army, Catholic Charities y St. Vincent de Paul brindan asistencia de emergencia para servicios públicos, subsidios para el alquiler y albergue temporal. Los fideicomisos comunitarios de tierras y los fideicomisos municipales de vivienda también ofrecen opciones localizadas de vivienda asequible. Combinar la ayuda gubernamental con programas comunitarios puede crear una red de apoyo más completa y sólida para ayudar a las madres solteras a lograr una estabilidad habitacional a largo plazo.
Empoderamiento financiero a largo plazo y propiedad de la vivienda
El objetivo final para muchas madres solteras es pasar de la asistencia de alquiler a la propiedad permanente de una vivienda. Programas como la iniciativa de Autosuficiencia Familiar (FSS) del HUD ayudan a los beneficiarios de vales a acumular activos financieros mediante el establecimiento de cuentas de custodia a medida que aumentan sus ingresos del trabajo. Asimismo, agencias federales como el USDA ofrecen préstamos directos para viviendas unifamiliares con tasas de interés bajas para compradores de bajos ingresos en zonas rurales. Al aprovechar estos programas, las madres solteras pueden pasar de depender de la ayuda de vivienda inmediata a construir un patrimonio multigeneracional, asegurando un futuro más brillante y próspero para sus hijos en un hogar propio.