Para muchos consumidores, el último iPhone representa una inversión financiera significativa. Dado que los modelos insignia suelen costar cientos de dólares, muchas personas recurren a planes de pago a plazos para gestionar el gasto. Estos programas te permiten distribuir el costo de un dispositivo a lo largo de varios meses, transformando a menudo un pago único y elevado en una factura mensual más manejable. Ya sea que estés actualizando tu dispositivo actual o cambiando completamente a un nuevo ecosistema, comprender cómo funcionan estas opciones de financiamiento es fundamental para mantener tu presupuesto y tu salud crediticia.
Cómo funciona el financiamiento a plazos
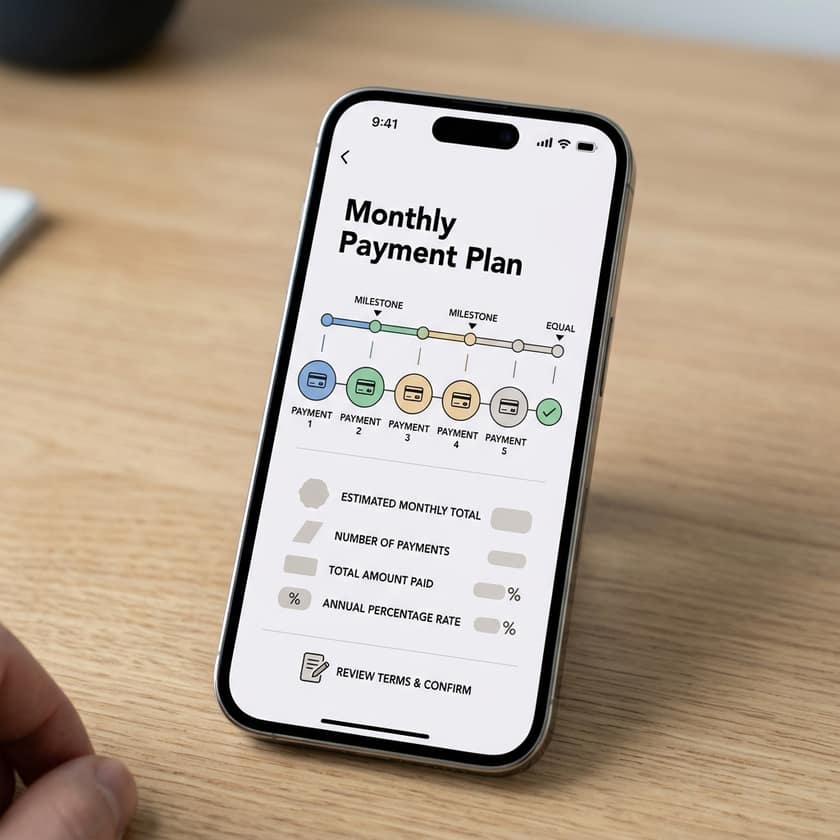
Los planes a plazos para smartphones funcionan de manera similar a los préstamos personales, pero por lo general están vinculados a acuerdos específicos con minoristas o proveedores de telefonía. En el contexto de los iPhone, la estructura más común incluye un acuerdo con 0% de APR (tasa de porcentaje anual). Esto significa que si cumples con el calendario de pagos y satisfaces los requisitos crediticios específicos, no pagarás intereses sobre el monto del préstamo. Básicamente, pagas el precio de lista exacto del teléfono, dividido entre el número total de meses del contrato, como 12, 24 o 36 meses.
Sin embargo, es vital leer la letra pequeña. Algunos programas pueden ofrecer financiamiento promocional que luego pasa a una tasa de interés alta si se omite un pago o si el saldo no se liquida por completo al final del plazo. Confirma siempre los términos específicos asociados con tu minorista o proveedor antes de firmar un acuerdo. Un plan que parece accesible en papel puede volverse costoso si caes más adelante en la trampa de líneas de crédito con altos intereses.
Componentes clave de los planes de pago para iPhone
| Característica | Beneficio típico | Consideración clave |
|---|---|---|
| Tasa de financiamiento | 0% APR | Sujeto a aprobación crediticia |
| Plazo de amortización | 12, 24 o 36 meses | Determina el monto del pago mensual |
| Recompensas | 3% de Daily Cash | A menudo requiere tarjetas de marca específicas |
| Ciclo de actualización | Anual o bianual | Consulta los requisitos de elegibilidad |
| Método de pago | Facturación automática | Se debe mantener la cuenta al corriente |
Evaluación de tu preparación financiera
Antes de comprometerte con un plan a plazos a largo plazo, considera el impacto en tu flujo de caja mensual. Incluso si el pago del dispositivo es manejable, por ejemplo, $24.95 o montos similares, sigue siendo un compromiso continuo que afecta tus ingresos discrecionales. Pregúntate si realmente necesitas el modelo más caro o si una opción más económica sería suficiente. Además, considera si eres el tipo de usuario que actualiza su teléfono cada año o cada tres años. Si cambias de dispositivo con frecuencia, un programa de canje o un programa con ciclo de actualización dedicado podría resultar más rentable que un plan de compra estándar.
Otro factor a sopesar es el seguro y la protección. Como el teléfono te pertenece—o se está financiando a través de tu crédito—, los daños o la pérdida pueden ser devastadores desde el punto de vista financiero si no cuentas con cobertura. Muchos planes a plazos ofrecen AppleCare integrado o paquetes de protección similares que se pueden incluir en el pago mensual. Aunque esto aumenta la factura mensual, protege tu inversión contra daños accidentales, los cuales ocurren con frecuencia en los dispositivos móviles.
Consejos para comprar a plazos de manera inteligente
- Confirma siempre el APR. Evita planes que no estén claramente etiquetados con 0% de interés, ya que los planes con intereses diferidos pueden resultar costosos.
- Busca recompensas. Considera programas que ofrezcan reembolsos en efectivo, como recompensas diarias del 3%, lo que puede reducir de manera efectiva el costo total del dispositivo con el tiempo.
- Revisa el valor de canje. Si vas a renovar tu equipo, verifica si el minorista ofrece crédito inmediato por tu teléfono antiguo para reducir el monto total a financiar.
- Lee la letra pequeña. Específicamente, busca tarifas ocultas o requisitos obligatorios de servicio que puedan estar vinculados al acuerdo de financiamiento a plazos.
- Considera la duración. Un plan a 36 meses reduce el pago mensual, pero te ata a ese teléfono específico durante un período más largo. Asegúrate de que coincida con tu ciclo de actualización.
Cuando eliges un plan, estás formalizando efectivamente un acuerdo contractual. La mayoría de los proveedores cargarán automáticamente el monto acordado a tu cuenta o tarjeta vinculada. Ten mucho cuidado de mantener fondos suficientes en esa cuenta. Un pago atrasado puede generar cargos por mora, posibles daños a tu historial crediticio o, en algunos casos, la pérdida de la tasa de interés promocional del 0%. Los pagos automáticos son convenientes, pero exigen que vigiles de cerca el saldo bancario para evitar sobregiros o cargos por pagos devueltos.
Por último, piensa en el futuro. Las tecnologías cambian con rapidez y, para el año 2026, es probable que las funciones disponibles en los iPhone actuales se consideren estándar. Comprar un dispositivo de alta gama con un plan a plazos es una excelente manera de acceder a tecnología de punta, pero asegúrate de que el equipo elegido se adapte a tus necesidades durante toda la vigencia del plan de pago. Investiga el ciclo de vida de soporte esperado para el dispositivo y compáralo con la duración del plazo que elijas para garantizar que obtengas el máximo valor por tu dinero.