Entender la financiación de coches con pago mensual
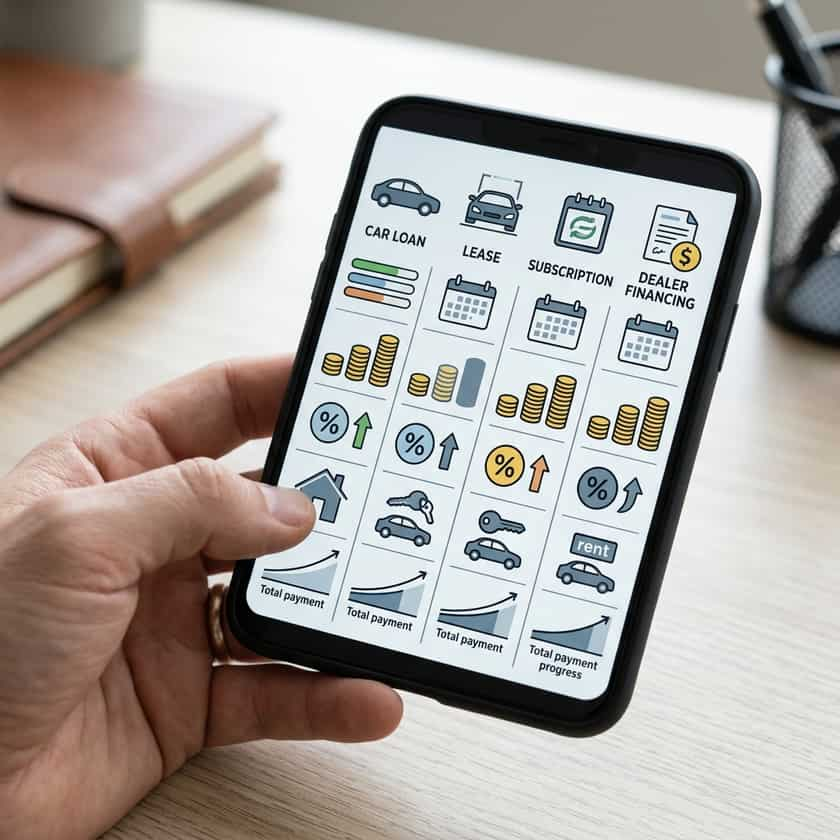
Las opciones de pago mensual de un vehículo pueden incluir un préstamo para automóvil, un renting o leasing, una suscripción o la financiación ofrecida por el concesionario. Cada opción presenta una combinación distinta de cuota, propiedad, kilometraje, seguro, mantenimiento y responsabilidades al finalizar el contrato. Una cuota baja anunciada puede depender de una entrada, la entrega de un vehículo usado, un buen historial crediticio, un límite de kilometraje, un plazo largo o de que no se incluyan impuestos ni tasas. Comience evaluando el vehículo y su necesidad de transporte, y luego compare las ofertas por escrito utilizando las mismas premisas. Que le aprueben la financiación no significa que pueda permitírsela, y la cuota mensual por sí sola no muestra el importe total pagado ni el coste continuo de funcionamiento del vehículo.
Tipos clave de pagos mensuales de coches
- Préstamo para coche: Se toman fondos prestados para adquirir el vehículo; compare el importe financiado, la TAE, los gastos de financiación, el plazo, el calendario de pagos, la reserva de dominio y el total de los pagos.
- Renting o leasing: Los pagos suelen cubrir el uso del vehículo bajo las condiciones del contrato; revise el kilometraje, el desgaste, el seguro, las comisiones, la devolución y las opciones de compra.
- Suscripción de vehículos: Los servicios y elementos incluidos varían según el proveedor; verifique la disponibilidad del vehículo, el seguro, el mantenimiento, el kilometraje, los cambios de coche, los depósitos y las condiciones de cancelación.
- Financiación gestionada por el concesionario: El concesionario puede ofrecer crédito de una o más entidades; compárelo con ofertas externas y revise cada producto opcional adicional.
- Compra y paga aquí (financiación interna): El concesionario ofrece o gestiona su propio crédito; examine la TAE, el método de pago, las consecuencias de demora, las condiciones de embargo o recuperación y el historial de crédito informado.
Con un préstamo para coche, el importe financiado puede incluir el precio negociado del vehículo, los impuestos, las tasas oficiales y los productos opcionales, menos la entrada en efectivo o el valor del vehículo entregado. Los intereses y ciertas comisiones constituyen el coste del préstamo. Un préstamo a tipo fijo utiliza un interés que no varía según el contrato, mientras que otros productos pueden funcionar de forma diferente. Por lo general, los pagos reducen las comisiones y los intereses antes que el principal, de acuerdo con lo pactado. La propiedad está sujeta a la reserva de dominio de la entidad financiera hasta que se cumplan las obligaciones. Solicite la información precontractual normalizada y verifique que la TAE, los gastos de financiación, el importe financiado, el total de los pagos y el calendario de pagos coincidan con lo acordado.
El renting o arrendamiento otorga el derecho a utilizar un vehículo durante un período determinado bajo unas condiciones de kilometraje, estado, seguro y pago. En algunas ofertas, la cuota puede ser inferior a la de un préstamo para el mismo vehículo, pero ese resultado no está garantizado y no significa que el renting sea más barato en general. Revise el importe a pagar en la firma, las comisiones de apertura y devolución, el límite de kilometraje y el recargo por exceso, las normas de desgaste, las condiciones de cancelación anticipada y la opción de compra. Compare el coste neto para el período de uso previsto, incluyendo el seguro y el kilometraje probable, en lugar de comparar únicamente las cuotas mensuales mostradas.
Comparación de sus opciones de pago mensual
| Característica | Préstamo de coche | Renting / Leasing | Suscripción |
|---|---|---|---|
| Vía hacia la propiedad | El vehículo se compra sujeto a la reserva de dominio de la entidad | Sin propiedad a menos que se ejerza una opción de compra | Normalmente sin propiedad |
| Kilometraje | Sin límite por contrato, aunque el valor varía con el uso | Suele aplicarse un límite y cargos por exceso de kilómetros | Los límites y cargos dependen del proveedor |
| Mantenimiento | Responsabilidad del propretario, con condiciones de garantía independientes | La responsabilidad y la cobertura dependen del contrato y de la garantía | Los servicios incluidos varían según el proveedor |
| Seguro | El comprador debe cumplir los requisitos legales y de la entidad financiera | El conductor debe cumplir los requisitos legales y de la arrendadora | La cobertura (incluida o independiente) varía |
| Finalización del acuerdo | Liquidación, refinanciación, venta o entrega sujeto a la reserva de dominio | Devolución, compra o cumplimiento de otras opciones del contrato | Cancelación, renovación o cambio según las condiciones del proveedor |
Cómo calcular y presupuestar la cuota mensual de su coche
Establezca un presupuesto para el vehículo a partir del flujo de caja de su hogar, en lugar de aplicar un porcentaje universal. Incluya el importe debido en el momento de la firma, la cuota mensual, el seguro, el combustible o la recarga, la matriculación, los impuestos, el aparcamiento, el mantenimiento, los neumáticos y una reserva para reparaciones. Considere también cómo podrían cambiar sus ingresos o gastos esenciales durante la vigencia del contrato. Para las ofertas de crédito, compare la TAE, el importe financiado, los costes de financiación, el plazo y el total de los pagos. Un préstamo a más largo plazo puede reducir la cuota programada, pero aumenta el total de intereses pagados y el tiempo durante el cual la deuda puede superar el valor real del vehículo. Utilice una plantilla de cálculo por escrito para evaluar cada oferta bajo las mismas condiciones.
Factores clave que influyen en su cuota mensual
- Precio del vehículo y complementos: Negocie el precio del vehículo y los productos opcionales por separado antes de tratar el tema de la cuota.
- Importe financiado: Confirme qué conceptos se incluyen tras restar la entrada, el valor del coche entregado, los impuestos, las tasas y los complementos.
- TAE y coste de financiación: Compare el coste total del crédito, no solo el tipo de interés nominal o la cuota mensual.
- Duración del plazo: Un plazo más largo puede reducir la cuota, pero aumenta el interés total y el riesgo de saldo negativo de capital (deber más de lo que vale el coche).
- Crédito y aprobación: Las entidades financieras aplican sus propios criterios; una puntuación crediticia no garantiza un tipo de interés ni la aprobación.
- Condiciones contractuales: Revise las comisiones por demerito o demora, la amortización anticipada, el impago, el embargo, el arbitraje y las condiciones del seguro exigido.
Obtener presupuestos por escrito de un banco, caja de ahorros, entidad financiera online o concesionario puede proporcionarle puntos de comparación antes de tomar una decisión final. Una aprobación previa es condicional y puede cambiar después de que la entidad verifique el vehículo, los ingresos, el historial de crédito u otra información. Esto no obliga al concesionario a mejorar el tipo de interés ni a ajustar el precio del coche. Mantenga la negociación del vehículo independiente de la financiación siempre que sea posible, y compare la oferta completa por escrito del concesionario con opciones externas utilizando el mismo importe de préstamo y plazo. Limite las solicitudes a las que realmente tenga intención de valorar y pregunte cómo puede afectar cada consulta a su historial crediticio.
El papel de los avalistas y los vehículos de entrega
Un avalista o cotitular se hace legalmente responsable de la deuda y puede sufrir daños en su historial crediticio o enfrentarse a acciones de cobro si se dejan de pagar las cuotas; un buen historial de crédito no garantiza una aprobación o tipo de interés específico. Ambas personas deben recibir y revisar el contrato completo. Un vehículo entregado como parte de pago puede reducir el importe financiado, pero primero verifique su tasación, si hay algún saldo pendiente por pagar de ese vehículo y si se está sumando saldo negativo a la nueva obligación. Compare la transacción con y sin la entrega del vehículo usado para que el precio del coche nuevo, la financiación y el valor del coche entregado queden claros. No firme ningún formulario en blanco ni confíe en promesas verbales sobre una refinanciación posterior.
El acuerdo mensual adecuado es aquel cuyas condiciones por escrito se adaptan a las necesidades y al presupuesto del comprador tras analizar todos los costes y riesgos. Compare varias ofertas siempre que sea viable, lea la información precontractual obligatoria antes de firmar y confirme que los documentos finales coinciden con el vehículo, el precio, los complementos, la entrega del coche antiguo, la TAE, el plazo y el calendario de pagos negociados. Si la cuota solo es viable ampliando el plazo de financiación más allá de un período de riesgo razonable o excluyendo costes operativos esenciales, reconsidere el vehículo o el método de financiación. Guarde copias de las solicitudes, contratos, garantías, recibos y registros de pago.